Les 5 principaux défis de la transformation numérique pour les fintechs
INTRODUCTION
Dire que la transformation numérique est un projet colossal pour tout établissement bancaire ou de services financiers serait un euphémisme. Depuis plusieurs années, les dirigeants de l’ensemble du secteur mettent soigneusement en œuvre des projets de toutes tailles afin de relever les défis liés à la transformation numérique. Toutefois, nombre de ces projets tardent à produire des résultats, et la situation ne se simplifie pas. Cela explique peut-être pourquoi, selon Gartner, 49 % des DSI du secteur bancaire et de l’investissement, ainsi que 44 % des DSI du secteur de l’assurance, prévoient d’accroître leurs investissements dans l’automatisation en 2021.1
Dans cet article, nous aborderons les cinq principaux défis auxquels les institutions financières sont confrontées alors qu’elles s’engagent pleinement dans leur transformation numérique.
Les 5 principaux défis de la transformation numérique qui freinent l’innovation rapide
1. Expériences numériques médiocres
Une mauvaise expérience client entraîne directement une perte de clientèle et de chiffre d’affaires. En ne répondant pas aux attentes croissantes de leurs clients en matière d’expériences numériques positives, les établissements bancaires et les organismes de services financiers risquent de perdre des parts de marché et de voir leur rentabilité diminuer.
Cette demande d’expériences plus fluides s’est accélérée sous l’impulsion des acteurs innovants de la fintech, qui proposent des expériences numériques plus simples et plus rapides, ainsi que des fonctionnalités à fort effet « waouh », telles que des technologies de conseil offrant un accompagnement financier, entre autres. En effet, selon une enquête menée en 2020 par McKinsey & Company, 40 % des décideurs financiers américains déclarent détenir un compte auprès d’une fintech.2
Rien n’a autant accéléré la demande d’expériences numériques de meilleure qualité que la pandémie de COVID-19. Au premier trimestre 2020, J.D. Power a indiqué que 30 % des consommateurs interrogés utilisaient davantage leur application bancaire mobile et que 35 % utilisaient davantage les services bancaires en ligne qu’avant le début de la pandémie.3 Mastercard a indiqué qu’au cours de la même période, 79 % des consommateurs dans le monde et 91 % dans la région Asie-Pacifique déclaraient désormais utiliser le paiement sans contact — et que la grande majorité d’entre eux comptaient continuer à effectuer des transactions sans contact après la fin de la pandémie.4
2. Évolution des menaces de sécurité
Alors que les clients accèdent de plus en plus à leurs comptes par l’intermédiaire de multiples canaux, appareils et points de contact, les points d’accès numériques constituent des cibles privilégiées pour les cybercriminels. Le rapport 2021 sur la protection des applications de F5 Labs indique que les entreprises des secteurs de la finance et de l’assurance ont été confrontées à bon nombre des techniques d’attaque les plus courantes (voir figure 1 ci-dessous), notamment les rançongiciels (chiffrement des données à des fins d’impact [T1486]), ainsi qu’à des taux relativement élevés d’hameçonnage et de bourrage d’identifiants. Le secteur financier affichait également les taux les plus élevés d’attaques internes et de violations physiques de données.5
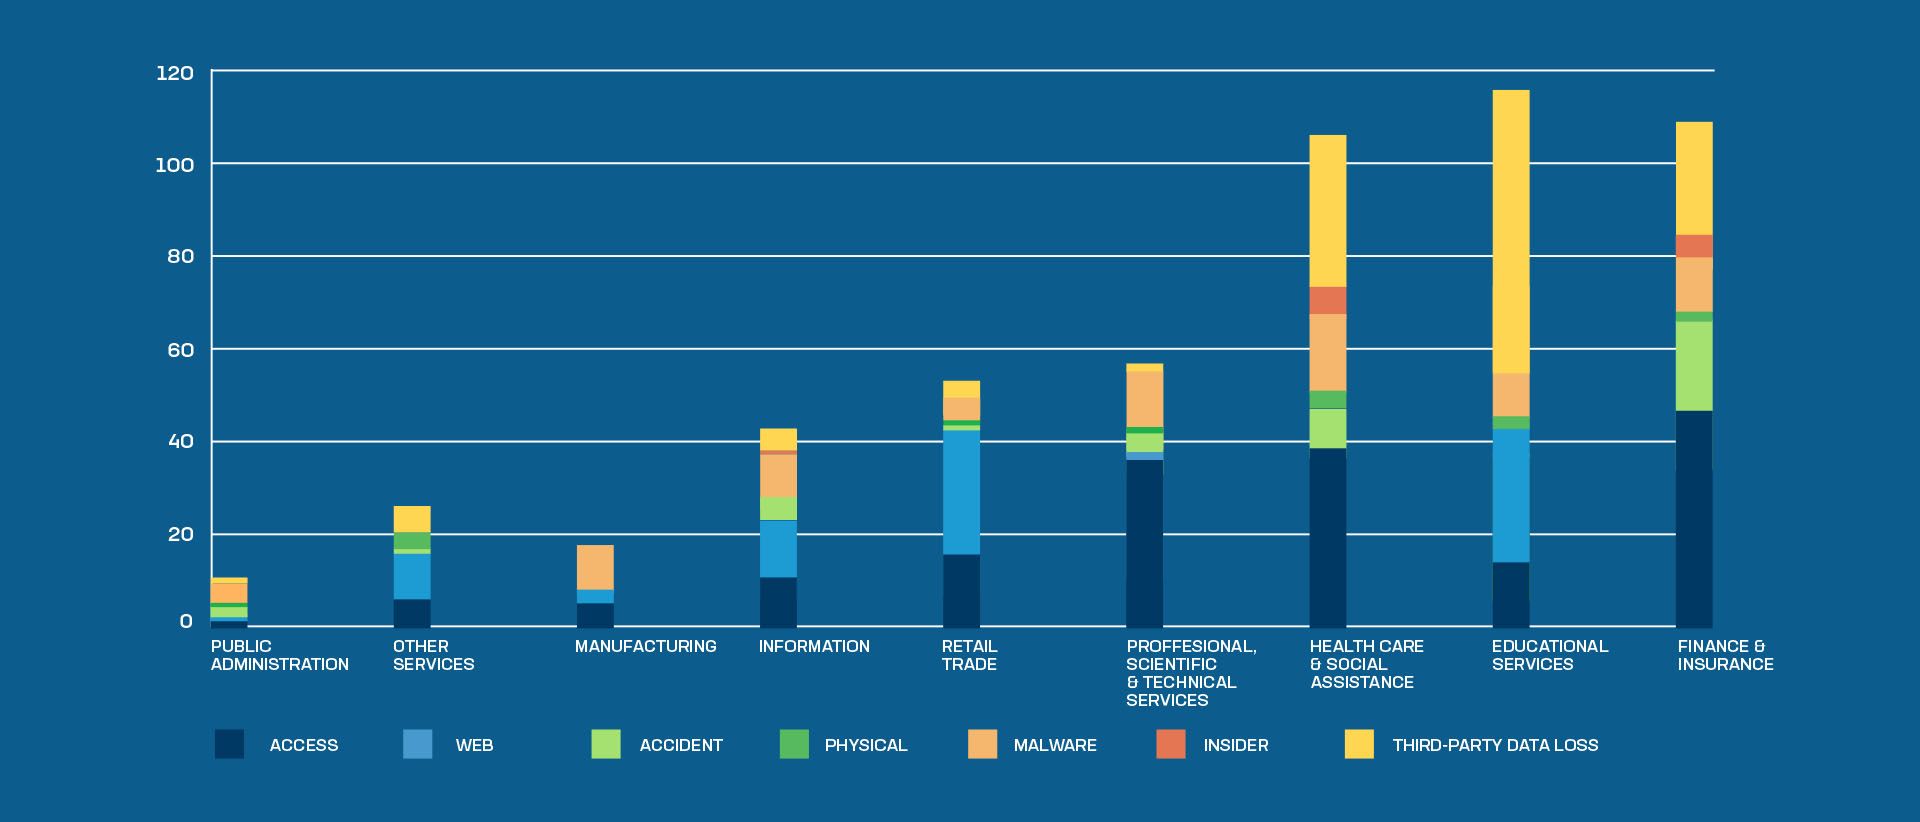
Figure 1 : Violations de données par secteur et par cause
Il est important de garder à l’esprit que les mesures de sécurité telles que les CAPTCHA et l’authentification multifacteur (MFA) par SMS rendent l’expérience client moins fluide. Lorsque les clients sont mécontents, vous risquez une baisse de votre chiffre d’affaires, une insatisfaction accrue et une augmentation des coûts d’assistance. Paradoxalement, les fraudeurs peuvent facilement contourner ces outils. Pour satisfaire les titulaires de comptes tout en prévenant la fraude, vous avez besoin d’une stratégie de sécurité plus efficace et moins intrusive.
3. Accélérez l’innovation applicative
Les inefficacités liées aux architectures réseau existantes complexes augmentent considérablement les coûts d’exploitation. De nombreuses organisations disposent d’architectures réseau beaucoup trop complexes et sujettes aux erreurs humaines. Leur gestion et leur maintenance nécessitent beaucoup de temps et de ressources. En utilisant des API ouvertes pour collaborer avec des fintechs, une pratique également appelée « open banking », certaines banques ont pu créer de nouvelles expériences numériques plus performantes pour leurs clients. Toutefois, le volume considérable d’appels d’API ainsi généré entraîne des problèmes de latence et de sécurité, tout en augmentant les coûts.
4. Portefeuilles d’applications et processus de développement complexes
De nombreuses entreprises du secteur bancaire et des services financiers disposent de portefeuilles d’applications bien trop complexes et sujets aux erreurs humaines. Leur gestion nécessite d’importants investissements opérationnels, ce qui augmente le coût total de possession, tandis qu’un temps et des ressources précieux sont consacrés à la maintenance d’applications existantes toujours moins efficaces et moins sécurisées. Les équipes de développement d’applications sont particulièrement freinées par des architectures obsolètes, des processus manuels inefficaces, ainsi que par des procédures et des revues menées par des équipes homologues qui s’intègrent mal au cycle de développement des applications. Ces perturbations tendent à ralentir l’innovation, ce qui rend extrêmement difficile la création d’expériences client à la pointe de la technologie.
5. Défis réglementaires
Les réglementations applicables aux banques et aux services financiers ont un effet direct sur les coûts d’exploitation. Certains établissements consacrent jusqu’à 10 % de leurs coûts d’exploitation à des fonctions liées à la conformité réglementaire.6 La hausse des dépenses d’exploitation, aggravée par les amendes et les exigences réglementaires croissantes, a pesé sur les performances et nui à la qualité de l’expérience client. Les fintechs sont soumises à un traitement réglementaire différent, ce que les dirigeants du secteur dénoncent souvent comme un avantage concurrentiel déloyal. Jamie Dimon, PDG de JPMC, a par exemple récemment appelé à l’adoption de réglementations publiques visant à créer des « conditions de concurrence équitables » pour les banques, les fintechs et les établissements non bancaires.
Aspects clés d’une transformation numérique réussie
L’objectif final est double :
1. Innover rapidement et avec un haut niveau de sécurité pour rivaliser avec les dernières fonctionnalités et capacités des fintechs
2. Réussir la modernisation sécurisée des applications grâce à l’automatisation et au libre-service pour le déploiement d’applications et d’API dans différents environnements
Le juste équilibre entre innovation et optimisation numérique
Les organisations doivent accélérer le développement en intégrant directement les performances des applications, la sécurité et la conformité au pipeline d’automatisation, afin de réduire au minimum les temps d’arrêt des développeurs et d’optimiser les performances. Elles doivent également accélérer leur transformation numérique grâce à des solutions applicatives adaptatives qui réduisent les coûts opérationnels au moyen de l’automatisation et de services managés flexibles, sans les enfermer dans un environnement spécifique.
“Pour concurrencer plus efficacement les fintechs, les établissements financiers doivent trouver une solution qui ne les enferme pas dans un environnement spécifique et ne les oblige pas à faire de compromis entre performances et sécurité.”
Avantages d’une optimisation numérique centrée sur le client et d’une accélération du développement
Expériences client améliorées
En fin de compte, la réussite de votre organisation dépend de clients satisfaits et engagés. À cette fin, votre priorité absolue — et l’un des principaux avantages de la transformation numérique — est d’offrir des expériences client sur mobile et en ligne exceptionnellement fluides et innovantes.
Vous pourrez :
- Réduisez les frictions pour les clients grâce à l’authentification automatisée, afin de leur offrir une expérience fluide sans multiplier les étapes de sécurité.
- Évitez les coûteux problèmes de latence, qui peuvent entraîner une perte de clients, des abandons et un manque à gagner
Sécurité et performances renforcées
Si l’innovation est une priorité absolue, elle ne doit jamais se faire au détriment de la sécurité ou des performances. Avec les solutions adéquates, vous n’aurez pas à choisir.
Vous pourrez :
- Activez les intégrations avec l’écosystème CI/CD afin d’automatiser l’application des politiques de sécurité et de performance dans votre pipeline de code, pour garantir un fonctionnement fluide et sécurisé dans tous les clouds
- Gérez vos API en toute sécurité dans n’importe quel centre de données ou cloud grâce à une architecture multicloud simple, rapide et évolutive
- Utilisez l’orchestration de la pile de sécurité pour réduire le temps, les coûts, l’impact et les interruptions de service liés aux changements de sécurité8
“Le besoin d’agilité métier se manifeste chez la majorité (76 %) des entreprises de services financiers, qui ont cité la « rapidité de lancement de nouveaux produits » comme principale raison d’entreprendre des initiatives de transformation numérique.”
Accélération de l’innovation et de la modernisation
En modernisant vos outils et votre infrastructure, vous pourrez non seulement rivaliser avec les fintechs, mais aussi prendre une longueur d’avance.
Vous pourrez :
- Évitez de mettre en œuvre manuellement les services de diffusion et de sécurité des applications, et accélérez votre environnement de développement
- Utiliser l’automatisation pour déployer et configurer les services d’infrastructure de sécurité et de réseau
- Prévenez le shadow IT et favorisez l’innovation sécurisée grâce à une gestion automatisée des environnements conteneurisés
- Éliminez les contraintes liées à la gestion multicloud en mettant en œuvre une stratégie de gestion des politiques adaptée à votre organisation et à vos applications
Conclusion
La transformation numérique peut aider les établissements bancaires et les organismes de services financiers à rivaliser efficacement avec les fintechs. Elle leur permet d’accélérer l’innovation et la modernisation des applications, de trouver le juste équilibre entre performances et sécurité, et d’offrir à leurs clients les expériences numériques positives qu’ils attendent.
[1] Gartner : 4 étapes pour réussir l’automatisation dans les services financiers, Finextra
[2] Comment l’attitude des clients américains à l’égard de la fintech évolue pendant la pandémie, McKinsey and Company
[3] La banque numérique connaît un essor fulgurant pendant la pandémie. Cette tendance va-t-elle durer ?, American Banker
[5] Supplément au rapport 2021 sur la protection des applications : secteurs et vecteurs, F5 Labs
[6] Comment l’automatisation intelligente contribue à créer la prochaine génération de services financiers, techUK
[8] État des services applicatifs en 2020 : édition consacrée aux services financiers, F5
Contenu associé
RAPPORT
Découvrez les éléments clés à prendre en compte pour adopter une stratégie DevOps efficace.
INFOGRAPHIE
Les 3 principales tendances FinTech qui bouleversent les services financiers en 2021
Livre numérique
La sécurité au rythme du DevOps
Présentation de la solution