Los 5 principales retos de la transformación digital para las fintech
INTRODUCCIÓN
Decir que la transformación digital es un proyecto de enorme envergadura para cualquier entidad bancaria o de servicios financieros sería quedarse corto. Desde hace varios años, los líderes de todo el sector han ido implementando cuidadosamente proyectos grandes y pequeños para abordar los retos asociados a la transformación digital, pero muchos han tardado en dar resultados y la situación no está mejorando. Esto puede explicar por qué, según Gartner, el 49 % de los directores de sistemas de banca e inversión y el 44 % de los directores de sistemas de aseguradoras tienen previsto aumentar sus inversiones en automatización en 2021.1
En este artículo, analizaremos los cinco principales retos a los que se enfrentan las entidades financieras al abordar de lleno la transformación digital.
Los 5 principales retos de la transformación digital que obstaculizan la innovación rápida
1. Experiencias digitales deficientes
Las malas experiencias de los clientes provocan directamente la pérdida de clientes e ingresos. Si no se adaptan a las crecientes exigencias de sus clientes en cuanto a experiencias digitales positivas, las organizaciones bancarias y de servicios financieros corren el riesgo de perder cuota de mercado y reducir su rentabilidad.
Esta demanda de experiencias más fluidas se ha visto impulsada por innovadores del sector fintech que ofrecen experiencias digitales más sencillas y rápidas, así como funcionalidades sorprendentes, como tecnología de asesoramiento financiero y mucho más. De hecho, según una encuesta de McKinsey & Company realizada en 2020, el 40 % de los responsables de la toma de decisiones financieras en Estados Unidos afirma tener una cuenta fintech.2
Nada ha acelerado tanto la demanda de mejores experiencias digitales como la pandemia de COVID-19. Durante el primer trimestre de 2020, J.D. Power informó de que el 30 % de los consumidores encuestados utilizaba más su aplicación de banca móvil y el 35 % recurría más a la banca en línea que antes del inicio de la pandemia.3 Mastercard informó de que, durante el mismo periodo, el 79 % de los consumidores de todo el mundo y el 91 % de los de Asia-Pacífico afirmaron que ya utilizaban pagos sin contacto y con un simple toque, y la gran mayoría aseguró que seguiría realizando transacciones sin contacto una vez finalizada la pandemia.4
2. Amenazas de seguridad en constante evolución
Dado que los clientes acceden cada vez más a sus cuentas a través de múltiples canales, dispositivos y puntos de contacto, los puntos de acceso digitales son objetivos prioritarios para los ciberdelincuentes. El Informe sobre protección de aplicaciones de 2021 de F5 Labs señaló que las organizaciones financieras y de seguros sufrieron muchas de las técnicas de ataque más comunes (véase la figura 1 a continuación), entre ellas el ransomware (cifrado de datos para causar impacto [T1486]), así como una tasa relativamente alta tanto de phishing como de relleno de credenciales. El sector financiero también registró las tasas más altas de ataques internos y filtraciones físicas de datos.5
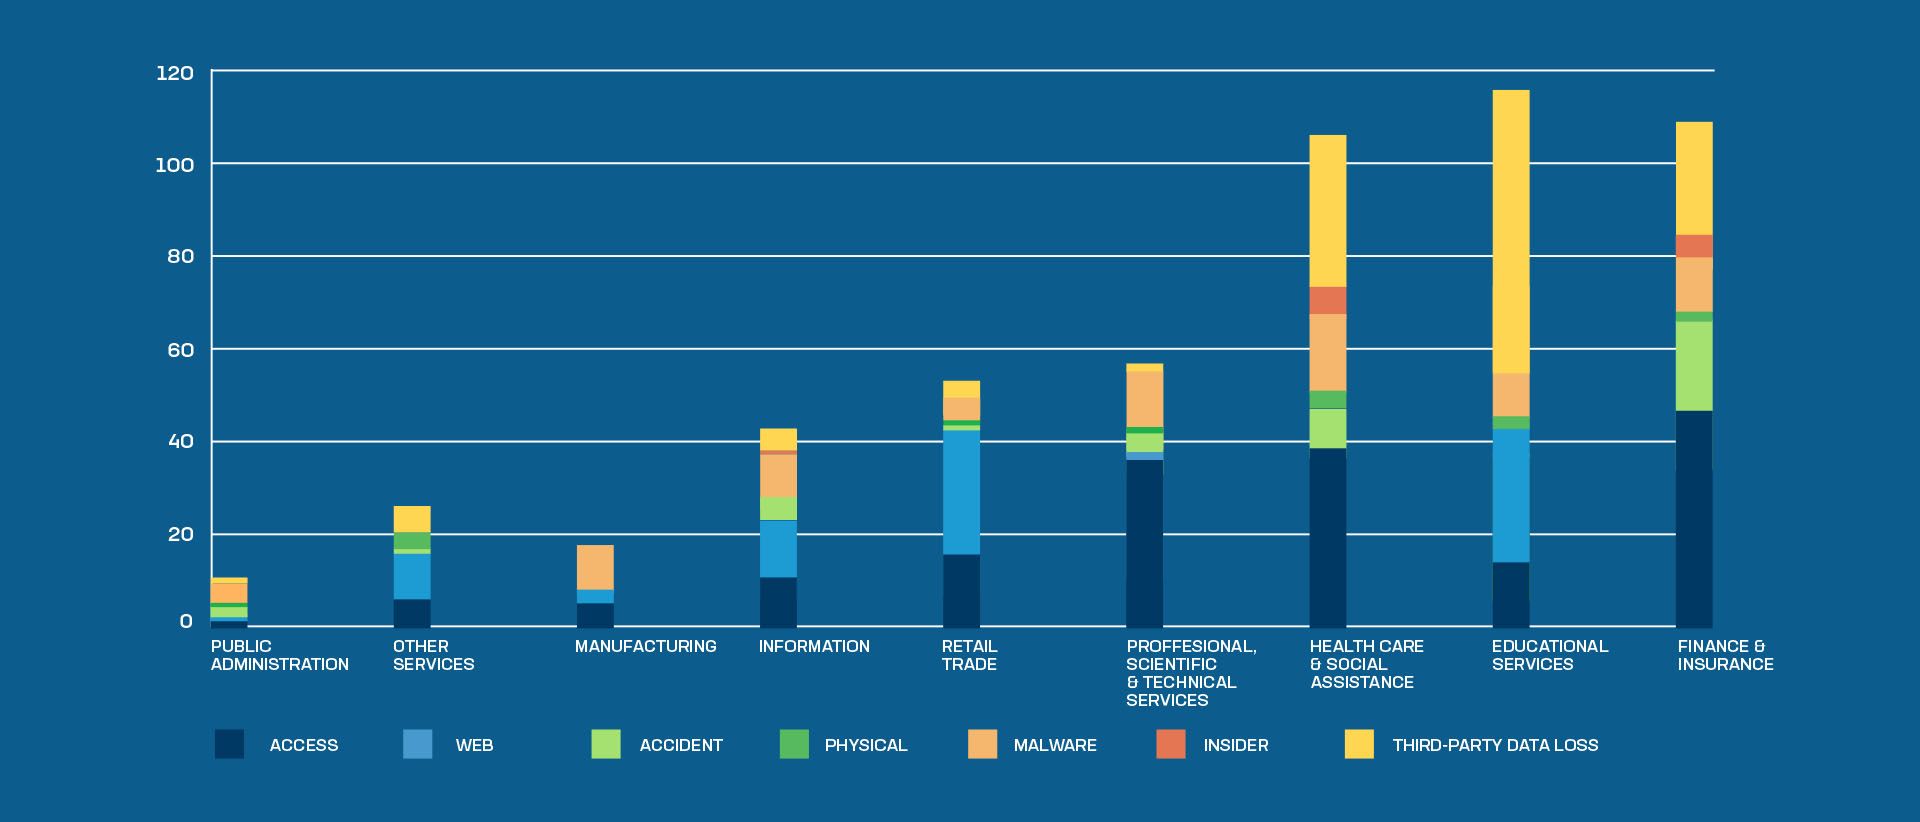
Figura 1: Filtraciones de datos por sector y causa
Es importante tener en cuenta que las medidas de seguridad como los CAPTCHA y la autenticación multifactor (MFA) mediante SMS añaden fricción a la experiencia del cliente. Cuando los clientes no están satisfechos, existe el riesgo de que disminuyan los ingresos, aumente la insatisfacción y se incrementen los costes de asistencia. Irónicamente, los estafadores pueden eludir fácilmente estas herramientas. Para mantener satisfechos a los titulares de las cuentas y, al mismo tiempo, evitar el fraude, necesita una estrategia de seguridad más eficaz y menos invasiva.
3. Facilite la innovación rápida en las aplicaciones
Las ineficiencias asociadas a las complejas arquitecturas de red heredadas aumentan considerablemente los costes operativos. Muchas organizaciones cuentan con arquitecturas de red excesivamente complejas y vulnerables a los errores humanos. Su gestión y mantenimiento requieren una cantidad considerable de tiempo y recursos. Mediante el uso de API abiertas para colaborar con empresas fintech, lo que se conoce como banca abierta, algunos bancos han podido crear experiencias digitales nuevas y mejoradas para sus clientes, pero el enorme volumen de llamadas a las API que esto genera provoca problemas de latencia y seguridad, además de aumentar los costes.
4. Carteras de aplicaciones y procesos de desarrollo complejos
Muchas empresas de servicios bancarios y financieros cuentan con carteras de aplicaciones excesivamente complejas y vulnerables a errores humanos. Su gestión requiere una inversión operativa considerable que aumenta el coste total de propiedad, ya que se dedican tiempo y recursos valiosos al mantenimiento de aplicaciones heredadas cada vez más ineficientes e inseguras. Los equipos de desarrollo de aplicaciones, en particular, se ven lastrados por arquitecturas heredadas, procesos manuales ineficientes y revisiones y procedimientos de otros equipos que no se integran adecuadamente en el ciclo de vida del desarrollo de aplicaciones. Estas dificultades suelen frenar la innovación, lo que complica enormemente la creación de experiencias de cliente de última generación.
5. Desafíos normativos
La normativa bancaria y de servicios financieros repercute directamente en los costes operativos. Algunas entidades destinan hasta un 10 % de sus costes operativos a funciones relacionadas con el cumplimiento normativo.6 El aumento de los gastos operativos —agravado por las sanciones regulatorias y las crecientes exigencias normativas— ha lastrado el rendimiento y ha dado lugar a experiencias de cliente poco satisfactorias. Las fintech reciben un trato diferente en materia de regulación, algo que los líderes del sector suelen señalar como una ventaja competitiva injusta. Por ejemplo, Jamie Dimon, consejero delegado de JPMC, pidió recientemente una regulación gubernamental destinada a crear «igualdad de condiciones» para los bancos, las fintech y las entidades no bancarias.
Aspectos clave para una transformación digital exitosa
El objetivo final es doble:
1. Logre una innovación rápida y altamente segura para competir con las últimas funcionalidades y capacidades de las fintech
2. Implementar con éxito una modernización segura de las aplicaciones mediante la automatización y el autoservicio para la entrega de aplicaciones y API en distintos entornos
La combinación adecuada de innovación y optimización digital
Las organizaciones necesitan acelerar el desarrollo integrando el rendimiento, la seguridad y el cumplimiento normativo de las aplicaciones directamente en el proceso de automatización, lo que ayuda a minimizar el tiempo de inactividad de los desarrolladores y a optimizar el rendimiento. También necesitan agilizar su proceso de transformación digital con soluciones de aplicaciones adaptativas que reduzcan la carga operativa mediante la automatización y unos servicios gestionados flexibles, sin atarlas a un entorno específico.
“Para competir de forma más eficaz con las fintech, las entidades financieras deben encontrar una solución que no las vincule a un entorno específico ni las obligue a elegir entre rendimiento y seguridad.”
Ventajas de la optimización digital centrada en el cliente y de una mayor velocidad de desarrollo
Experiencias de cliente mejoradas
En última instancia, el éxito de su organización depende de que sus clientes estén satisfechos y comprometidos. Para lograrlo, su principal objetivo (y una de las grandes ventajas de la transformación digital) es ofrecer experiencias móviles y en línea excepcionalmente fluidas e innovadoras.
Podrás:
- Minimiza las fricciones para los clientes mediante la autenticación automatizada, ofreciendo así una experiencia fluida sin obligarlos a superar múltiples controles de seguridad
- Evite costosos episodios de baja latencia, que pueden provocar la pérdida de clientes, el abandono y una reducción de los ingresos
Seguridad y rendimiento mejorados
Aunque la innovación es una prioridad absoluta, nunca debe lograrse a costa de la seguridad o el rendimiento. Con las soluciones adecuadas, no tendrá que elegir.
Podrás:
- Habilita las integraciones con el ecosistema de CI/CD y automatiza las políticas de seguridad y rendimiento en tu canalización de código para que todo funcione de forma fluida y segura en distintos entornos de nube
- Gestione las API de forma segura en cualquier centro de datos o nube mediante una arquitectura multinube sencilla, rápida y escalable
- Utilice la orquestación de la pila de seguridad para reducir el tiempo, el coste, el impacto y el tiempo de inactividad asociados a los cambios de seguridad8
“La necesidad de agilidad empresarial queda patente en la mayoría (76 %) de las empresas de servicios financieros, que señalaron la «rapidez en la introducción de nuevos productos» como el principal motivo para emprender iniciativas de transformación digital.”
Innovación y modernización aceleradas
Al modernizar las herramientas y la infraestructura, no solo competirás con las fintech, sino que las superarás.
Podrás:
- Evite implementar manualmente los servicios de entrega y seguridad de aplicaciones y agilice su entorno de compilación
- Utilice la automatización para implementar y configurar servicios de seguridad e infraestructura de red
- Evite la TI en la sombra y fomente la innovación segura mediante la gestión automatizada en entornos de contenedores
- Elimine las complicaciones de la gestión multicloud mediante la implementación de una estrategia de gestión de políticas que se adapte a su organización y a sus aplicaciones
Conclusión
La transformación digital puede ayudar a las organizaciones bancarias y de servicios financieros a competir eficazmente con las fintech, permitiéndoles acelerar la innovación y la modernización de las aplicaciones, lograr un equilibrio adecuado entre rendimiento y seguridad, y ofrecer a los clientes las experiencias digitales positivas que esperan.
[1] Gartner: 4 pasos para lograr el éxito de la automatización en los servicios financieros, Finextra
[2] Cómo están cambiando las actitudes de los clientes estadounidenses hacia las fintech durante la pandemia, McKinsey and Company
[3] La banca digital está experimentando un auge durante la pandemia. ¿Perdurará?, American Banker
[5] Suplemento del Informe de protección de aplicaciones de 2021: sectores y vectores, F5 Labs
[6] Cómo la automatización inteligente está ayudando a crear la próxima generación de servicios financieros, techUK
[8] Estado de los servicios de aplicaciones 2020: edición de servicios financieros, F5
Contenido relacionado
INFORME
Descubre los elementos clave para adoptar una estrategia DevOps de éxito.
INFOGRAFÍA
Las 3 principales tendencias fintech que revolucionaron los servicios financieros en 2021
Libro electrónico
Seguridad a la velocidad de DevOps
Descripción general de la solución