En 2018, Epic Games alcanzó una valoración de 15.000 millones de dólares estadounidenses. Muchos atribuyeron este increíble hito a su videojuego viral, Fortnite. Con más de 200 millones de usuarios en todo el mundo, el juego genera miles de millones de dólares al año mediante microtransacciones.
Pero la verdadera razón por la que este gigante de los videojuegos alcanzó una valoración tan elevada era lo que se escondía tras sus juegos: Unreal Engine. Como plataforma, el motor ofrece a los desarrolladores la oportunidad de crear software para múltiples mercados que van mucho más allá de los videojuegos. Al convertir su motor en una plataforma, Epic Games dejó claro de forma contundente que era una empresa de plataformas.
A menudo denominada con el término más moderno y de moda «economía de los trabajos esporádicos», la economía de plataformas se basa en un modelo de negocio posibilitado por la tecnología que se centra fundamentalmente en facilitar las interacciones entre dos grupos de personas. Una larga lista de empresas conocidas se consideran empresas de plataforma: Amazon, AirBnB, Uber, Square y Salesforce.
Las empresas de plataformas crean ecosistemas al facilitar a desarrolladores externos el acceso a funcionalidades esenciales mediante API. Ambas partes se benefician. El proveedor de la plataforma genera una fuente de ingresos al ofrecer acceso a sus funcionalidades y, al mismo tiempo, puede innovar a través de su propia plataforma. Los usuarios de la plataforma se benefician de la capacidad de innovar rápidamente y ofrecer al mercado servicios nuevos y diferenciados.
Hoy en día, las entidades financieras tienen ante sí una gran oportunidad para participar en esta lucrativa economía. La demanda de los consumidores de nuevas formas de gestionar su dinero y facilitar los pagos nunca había sido tan alta, en parte debido a la aceleración de la digitalización provocada por la COVID-19. Pero también se debe a la llegada al mercado de los nativos digitales.
Los nativos digitales prefieren opciones con un alto grado de madurez digital en lo que respecta a los servicios financieros. Por desgracia, los bancos tradicionales suelen tardar en adaptarse a las cambiantes demandas digitales de los consumidores. Innovar puede resultar difícil para las organizaciones consolidadas. Para los bancos, la combinación de los requisitos normativos y de cumplimiento con sistemas heredados que gestionan millones de transacciones al día puede resultar abrumadora. Según un informe conjunto de Capgemini y Efma, «dos tercios (66 %) de los directivos bancarios afirman que tardan entre uno y dos años en innovar y lanzar un nuevo concepto cuando trabajan por su cuenta; el 58 % señala que tarda menos de un año en lanzar un producto en colaboración con socios de Fintech/BigTech».
La colaboración es fundamental para las entidades financieras y, cada vez más, se materializa mediante la adopción de la banca abierta.
Banca abierta
La transformación digital se entiende mejor como un proceso que se desarrolla en tres fases: desde la automatización de tareas mediante aplicaciones, pasando por la expansión digital, hasta llegar a las empresas asistidas por IA. La segunda fase —la expansión digital— se centra en ampliar las capacidades digitales. Uno de los principales objetivos de esta fase es crear flujos de trabajo digitales que ofrezcan experiencias de cliente fluidas. Sin embargo, las capacidades digitales también pueden ampliarse mediante la creación de una plataforma y el fomento de la innovación por parte de terceros. En los mercados financieros, esto se está llevando a cabo mediante la adopción de iniciativas de banca abierta.
La banca abierta se basa en facilitar datos financieros a terceros para que puedan ofrecer nuevos servicios. Entre estos terceros se incluyen procesadores de pagos, agregadores de cuentas y otras soluciones fintech emergentes. Algunos ejemplos conocidos son Mint, Venmo y Zelle. En la práctica, la banca abierta convierte un banco en una plataforma financiera para nuevos e innovadores servicios digitales.
Al facilitar el acceso a la infraestructura existente que sustenta la economía mundial, las instituciones financieras pueden fomentar un ecosistema de servicios digitales que las beneficie tanto a ellas como a los desarrolladores y a los consumidores.
La transformación en una empresa de plataforma no se produce de la noche a la mañana, especialmente en un entorno altamente regulado. Recientemente, colaboramos con la firma de análisis independiente Twimbit para profundizar en este proceso y en el papel que desempeña la banca abierta en la transformación digital. Identificaron ocho principios fundamentales que los bancos de todo el mundo han adoptado en su camino para convertirse en líderes del emergente mercado de plataformas financieras.
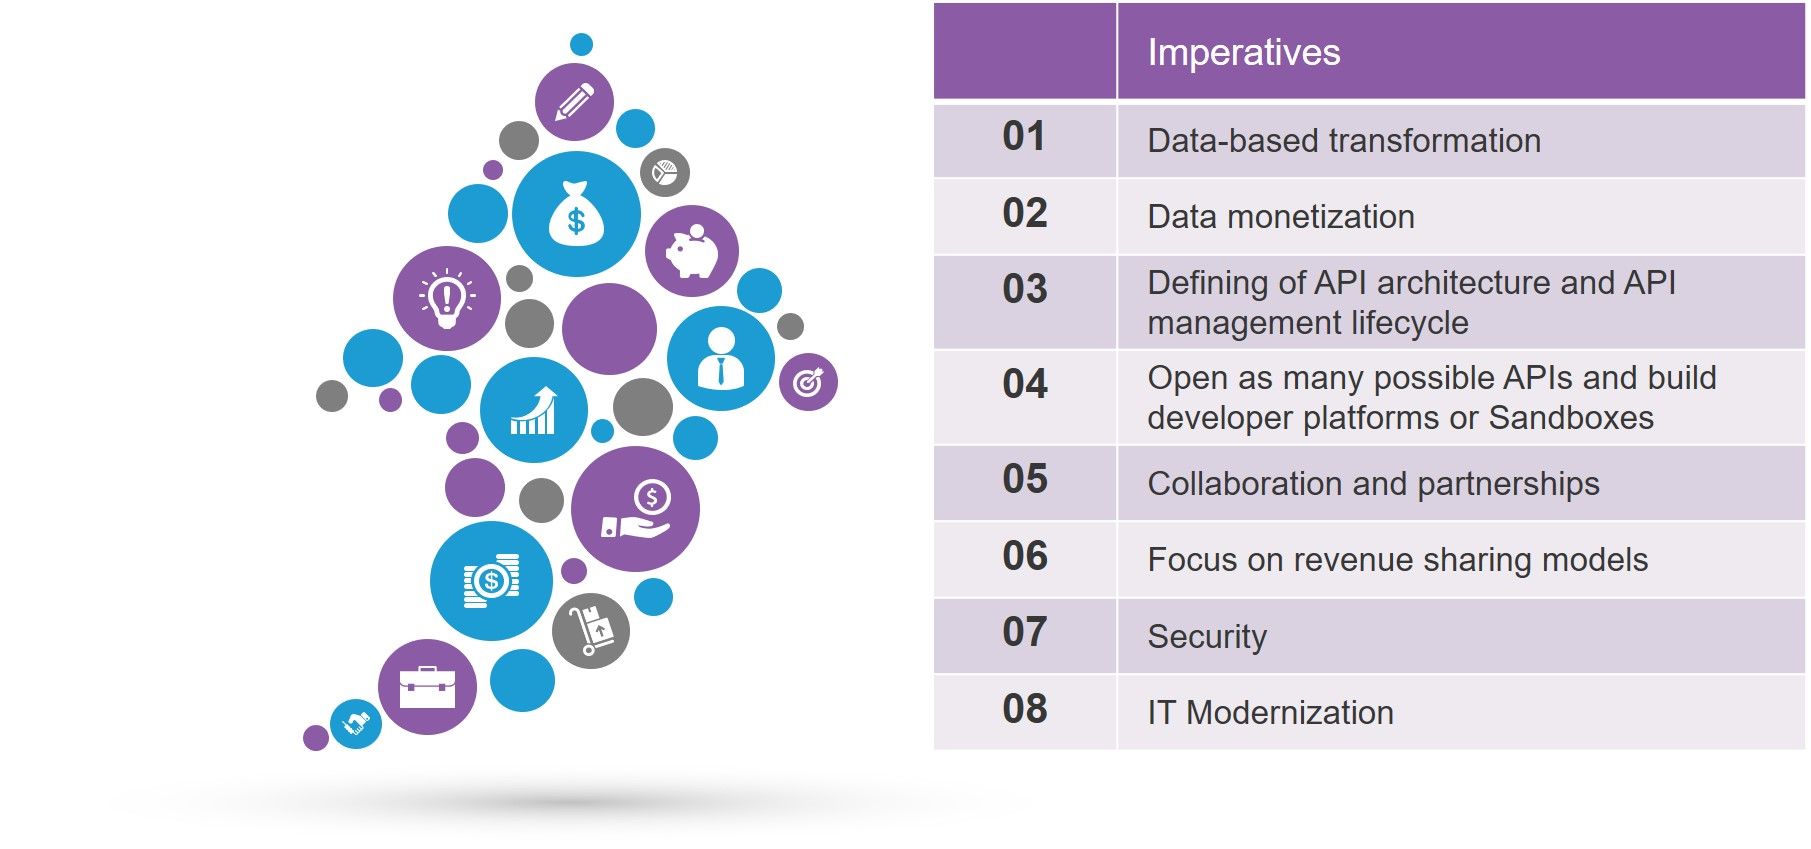
La economía de plataformas es un mercado emergente y potente en el que las entidades financieras están especialmente bien posicionadas para participar. Adoptar iniciativas de banca abierta permitirá aprovechar el potencial de una plataforma y ofrecerá a los bancos una vía para lograr una transformación digital satisfactoria.
Puede obtener más información sobre la banca abierta y las características que comparten las entidades pioneras en el informe de Twimbit.
Sobre el autor

Lori MacVittie es ingeniera distinguida y evangelista jefe en la Oficina del CTO de F5, y cuenta con una amplia experiencia en entrega de aplicaciones, estrategia de automatización e infraestructura. Es conocida por convertir la complejidad en claridad, ya sea definiendo mecanismos de protección para agentes de IA, analizando arquitecturas multinube frágiles o explorando los límites de los sistemas escalables. Aporta más de treinta años de experiencia en el sector en desarrollo de aplicaciones, arquitectura de TI y operaciones de redes y sistemas. Antes de incorporarse a F5, fue una galardonada editora de tecnología. MacVittie posee un máster en Informática y es una autora prolífica cuyas publicaciones abarcan la seguridad, la nube y la arquitectura empresarial. También es una apasionada de los juegos de mesa y los videojuegos, y expresa sin complejos sus firmes opiniones sobre el queso.
Más artículos de Lori Mac VittieArtículos relacionados del blog

Cree servicios públicos seguros, resilientes y preparados para la IA con F5 y AWS
Descubre cómo las organizaciones del sector público pueden modernizar de forma segura sus aplicaciones y soluciones de IA, al tiempo que gestionan los sistemas heredados, el cumplimiento normativo y el riesgo operativo.

Protección de los sistemas de IA: por qué la seguridad debe avanzar al ritmo de la innovación
Desde acelerar avances revolucionarios en medicina y educación hasta transformar la vida cotidiana, la IA está cambiando nuestra forma de vivir y trabajar. Pero también ofrece grandes oportunidades a los ciberdelincuentes.
Avanzar hacia la optimización digital tras la transformación
Descubre estrategias de optimización digital para garantizar políticas de seguridad coherentes, impulsar la madurez de la transformación digital y superar los retos de la transformación.
Proyecto de código abierto destacado: mayor observabilidad con F5 Cloud Logger iApp
En el punto de mira del código abierto: cómo aumentar la observabilidad. Lee el blog de F5 para descubrir cómo exportar fácilmente la telemetría de BIG-IP a plataformas modernas de análisis en la nube.
El estado de la entrega de aplicaciones en 2018: la transformación digital impulsa la automatización y la multinube pese a las preocupaciones de seguridad
Descubre las principales conclusiones del cuarto informe anual de F5 sobre el estado de la entrega de aplicaciones.
Estado de la entrega de aplicaciones en 2017: automatización, API y DevOps
Descubre el informe sobre el estado de la entrega de aplicaciones de 2017. Lee el blog retrospectivo de F5 sobre los inicios del auge de las redes declarativas y los flujos de DevOps.