フィンテックを見据えたデジタルトランスフォーメーションの5大課題
はじめに
デジタルトランスフォーメーションは、あらゆる銀行や金融サービス機関にとって極めて大規模なプロジェクトです。業界各社のリーダーはここ数年、デジタルトランスフォーメーションに伴う課題に対処するため、大小さまざまなプロジェクトを慎重に進めてきました。しかし、その多くは成果が現れるまでに時間がかかっており、状況はますます厳しくなっています。Gartnerによると、銀行・投資業界のCIOの49%、保険業界のCIOの44%が、2021年に自動化への投資を増やす予定です。こうした背景が、その理由の1つと考えられます。1
この記事では、金融機関がデジタルトランスフォーメーションに正面から取り組む際に直面する、5つの主要な課題について解説します。
迅速なイノベーションを阻むデジタルトランスフォーメーションの5大課題
1. 質の低いデジタルエクスペリエンス
顧客体験の低下は、顧客離れや収益損失に直結します。銀行や金融サービス企業が、より良いデジタル体験を求める顧客の高まるニーズに対応できなければ、市場シェアを失い、収益性が低下するリスクがあります。
よりスムーズな体験への需要は、シンプルで迅速なデジタル体験に加え、資産運用に関する助言を提供するアドバイザーテクノロジーなど、驚きをもたらす機能を提供するフィンテックイノベーターによって加速しています。実際、McKinsey & Companyが2020年に実施した調査によると、米国で金融に関する意思決定を行う人の40%が、フィンテック口座を保有していると回答しています。2
COVID-19のパンデミックほど、より優れたデジタル体験への需要を加速させたものはありません。J.D. Powerの報告によると、2020年第1四半期には、調査対象となった消費者の30%がパンデミック発生前よりもモバイルバンキングアプリを多く利用し、35%がオンラインバンキングを多く利用していました。3 Mastercardの報告によると、同じ期間に、世界の消費者の79%、アジア太平洋地域では91%が、非接触型のタッチ決済を利用するようになったと回答し、その大多数がパンデミック収束後も非接触型決済を利用し続けると回答しました。4
2. 進化するセキュリティ脅威
複数のチャネル、デバイス、タッチポイントからアカウントにアクセスする顧客が増える中、デジタルアクセスポイントはサイバー犯罪者の主要な標的となっています。F5 Labsの「2021 Application Protection Report」によると、金融・保険機関では、ランサムウェア(Data Encrypted for Impact[T1486])をはじめ、最も一般的な攻撃手法の多くが確認されており(下の図1を参照)、フィッシングとクレデンシャルスタッフィングの発生率も比較的高いことが報告されています。また、金融業界では、内部関係者による攻撃と物理的なデータ侵害の発生率も最も高くなっています。5
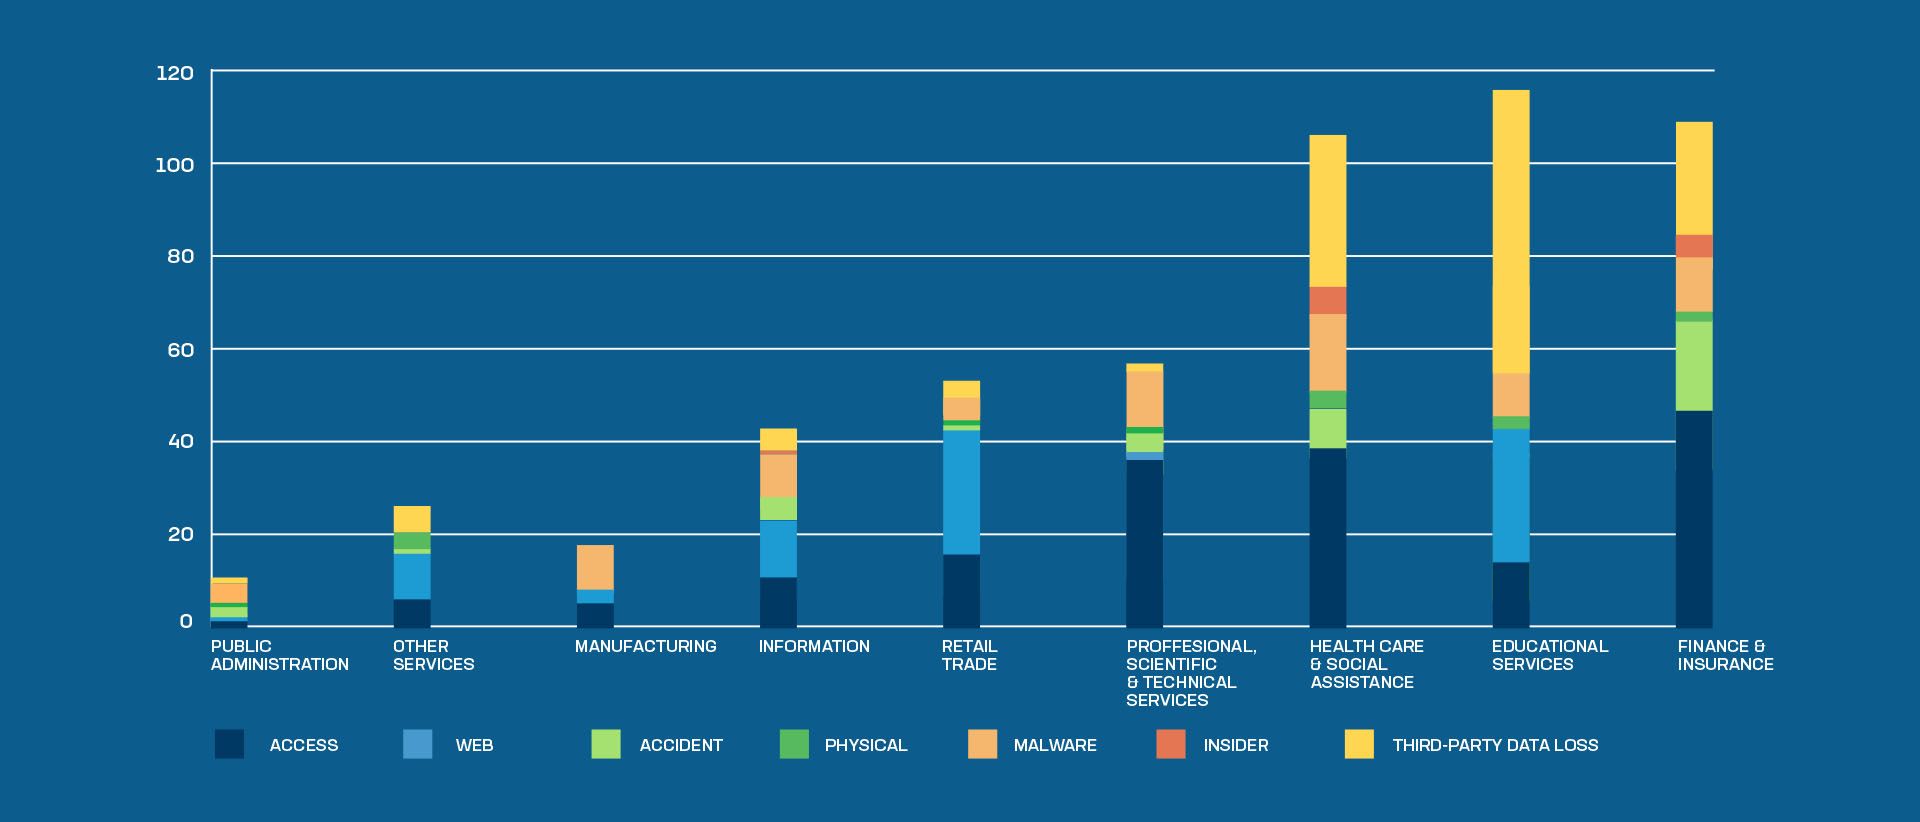
図1:業種別および原因別のデータ侵害
CAPTCHAやSMSベースの多要素認証(MFA)などのセキュリティ対策は、顧客体験を損なう要因となることに留意が必要です。顧客の不満は、収益の減少や顧客満足度の低下、サポートコストの増加につながるおそれがあります。皮肉なことに、不正行為者はこうしたツールを容易に回避できます。口座保有者の満足度を維持しながら不正行為を防止するには、より効果的で負担の少ないセキュリティ戦略が必要です。
3. アプリケーションの迅速なイノベーションを実現
複雑なレガシーネットワークアーキテクチャに伴う非効率性は、運用コストを大幅に増加させます。多くの組織では、ネットワークアーキテクチャが過度に複雑で、人的ミスの影響を受けやすくなっています。その管理と保守には、多大な時間とリソースが必要です。オープンAPIを使用してフィンテック企業と連携する、いわゆる「オープンバンキング」により、一部の銀行は顧客向けに新しく優れたデジタル体験を構築できるようになりました。しかし、これによって発生する膨大なAPIコールは、レイテンシーやセキュリティ上の問題を引き起こし、コストを増加させます。
4. 複雑なアプリポートフォリオと開発プロセス
多くの銀行や金融サービス企業が抱えるアプリポートフォリオは、人的ミスの影響を受けやすいうえ、過度に複雑です。その管理には多額の運用投資が必要となり、総所有コストが増加します。また、効率性とセキュリティが低下し続けるレガシーアプリの保守に、貴重な時間とリソースが費やされています。特にアプリ開発チームは、レガシーアーキテクチャ、非効率な手作業のプロセス、アプリ開発ライフサイクルに十分統合されていない他チームによるレビューや手順に阻まれています。こうした問題はイノベーションを遅らせる傾向があり、最先端の顧客体験を提供することを極めて困難にしています。
5. 規制上の課題
銀行および金融サービスに関する規制は、運用コストに直接影響します。規制遵守に関連する業務に、運用コストの最大10%を費やす企業もあります。6 規制上の罰金や規制要件の増加も重なり、OpExの上昇はパフォーマンスを低下させ、顧客体験を損なう要因となっています。フィンテック企業には異なる規制上の扱いが適用されており、業界のリーダーはこれを不公平な競争上の優位性としてたびたび指摘しています。たとえば、JPMCのCEOであるJamie Dimon氏は最近、銀行、フィンテック企業、ノンバンクに「公平な競争環境」をもたらすための政府規制を求めました。
デジタルトランスフォーメーションを成功に導く重要な要素
最終的な目標は次の2つです。
1. 最新のフィンテック機能やケイパビリティに対抗するため、高度なセキュリティを確保しながら迅速なイノベーションを実現
2. 環境をまたぐアプリとAPIのデリバリーを自動化およびセルフサービス化し、安全なアプリモダナイゼーションを確実に実現
イノベーションへの注力とデジタル最適化の適切な融合
組織は、アプリのパフォーマンス、セキュリティ、コンプライアンスを自動化パイプラインに直接統合し、開発者のダウンタイムを最小限に抑えながらパフォーマンスを最適化することで、開発スピードを高める必要があります。また、特定の環境に縛られることなく、自動化と柔軟なマネージドサービスによって運用負荷を軽減する適応型アプリソリューションを活用し、デジタルトランスフォーメーションを加速することも求められます。
“フィンテック企業との競争力をさらに高めるには、金融機関は、特定の環境に縛られず、パフォーマンスとセキュリティのどちらかを犠牲にする必要のないソリューションを見つける必要があります。”
顧客中心のデジタル最適化と開発スピード向上のメリット
顧客体験の向上
最終的に、組織の成功を左右するのは、満足度が高く、積極的に関わる顧客です。そのため、最優先の目標(そしてデジタルトランスフォーメーションの大きなメリット)は、モバイルとオンラインで極めてスムーズかつ革新的な顧客体験を提供することです。
以下が可能になります:
- 複数のセキュリティ手順を踏ませるのではなく、自動認証を活用してシームレスな顧客体験を維持し、顧客の負担を最小限に抑えます
- 顧客離れや利用中断、収益損失につながりかねない、コストのかかる低レイテンシーの発生を防止
セキュリティとパフォーマンスの強化
イノベーションは最優先事項ですが、そのためにセキュリティやパフォーマンスを犠牲にしてはなりません。適切なソリューションを導入すれば、いずれかを選ぶ必要はありません。
次のことが可能になります:
- CI/CDエコシステムとの統合を有効にし、セキュリティおよびパフォーマンスポリシーをコードパイプラインに組み込んで自動化することで、クラウド全体でスムーズかつセキュアな運用を維持できます
- シンプルで高速かつスケーラブルなマルチクラウドアーキテクチャを使用して、あらゆるデータセンターやクラウドにわたるAPIを安全に管理
- Use セキュリティスタックのオーケストレーションを活用して、セキュリティ変更に伴う時間、コスト、影響、ダウンタイムを削減8
“金融サービス企業の大多数(76%)が、デジタルトランスフォーメーションの取り組みに着手する主な理由として「新製品投入のスピード」を挙げており、ビジネスアジリティの必要性が浮き彫りになっています。”
イノベーションとモダナイゼーションの加速
ツールとインフラをモダナイズすることで、フィンテック企業と競争できるだけでなく、一歩先を行くことができます。
次のことが可能になります:
- アプリケーションデリバリおよびセキュリティサービスを手動で実装する手間を省き、ビルド環境を高速化
- 自動化を活用して、セキュリティおよびネットワークインフラストラクチャサービスを導入・構成
- コンテナ化環境の管理を自動化し、シャドーITを防止するとともに、安全なイノベーションを促進
- 組織とアプリに適したポリシー管理戦略を導入し、マルチクラウド管理の煩雑さを解消
まとめ
デジタルトランスフォーメーションは、銀行・金融サービス組織がフィンテック企業との競争力を高めるうえで役立ちます。イノベーションとアプリのモダナイゼーションを加速し、パフォーマンスとセキュリティのバランスを効果的に取りながら、お客さまが期待する優れたデジタル体験を提供できるようになります。
[1] Gartner:金融サービスにおける自動化成功への4つのステップ, Finextra
[2] パンデミック下で変化する米国顧客のフィンテックに対する意識, McKinsey and Company
[3] パンデミック下で急増するデジタルバンキング。この傾向は続くのか?, American Banker
[4] Mastercardの調査で、消費者がより衛生的で非接触の決済手段を求め、日常の買い物にコンタクトレス決済を利用する傾向が明らかに、Mastercard
[5] 2021年版アプリケーション保護レポート補足資料:業種と攻撃ベクトル, F5 Labs
[6] インテリジェントオートメーションが次世代の金融サービス創出にどのように貢献しているか, techUK
[7] JPMorgan Chase CEOのJamie Dimon氏:フィンテックは銀行にとって「極めて大きな競争上の」脅威, CNBC
[8] アプリケーションサービスの現状 2020:金融サービス版, F5
関連コンテンツ
レポート
DevOps戦略を成功に導くための重要な要素をご確認ください。
インフォグラフィック
2021年に金融サービスを変革するFinTechトレンド トップ3
eBook
DevOpsのスピードに対応するセキュリティ
ソリューション概要