Die 5 größten Herausforderungen der digitalen Transformation mit Blick auf Fintechs
EINLEITUNG
Die digitale Transformation lediglich als ein gewaltiges Projekt für Banken und Finanzdienstleister zu bezeichnen, wäre eine Untertreibung. Seit mehreren Jahren setzen Führungskräfte in der gesamten Branche mit großer Sorgfalt Projekte unterschiedlicher Größenordnung um, um die mit der digitalen Transformation verbundenen Herausforderungen zu bewältigen. Viele dieser Projekte liefern jedoch nur langsam Ergebnisse, und die Umsetzung wird keineswegs einfacher. Das könnte erklären, warum laut Gartner 49 % der CIOs im Bank- und Investmentsektor sowie 44 % der CIOs im Versicherungswesen planen, ihre Investitionen in die Automatisierung im Jahr 2021 zu erhöhen.1
In diesem Artikel beleuchten wir die fünf größten Herausforderungen, denen sich Finanzinstitute bei der digitalen Transformation stellen müssen.
Die 5 größten Herausforderungen der digitalen Transformation, die schnelle Innovationen behindern
1. Unzureichende digitale Erlebnisse
Schlechte Kundenerlebnisse führen unmittelbar zur Abwanderung von Kunden und zu Umsatzeinbußen. Wenn Banken und Finanzdienstleister mit den wachsenden Erwartungen ihrer Kunden an positive digitale Erlebnisse nicht Schritt halten, riskieren sie Marktanteilsverluste und eine sinkende Rentabilität.
Diese Nachfrage nach reibungsloseren Erlebnissen wurde durch Fintech-Innovatoren beschleunigt, die einfachere und schnellere digitale Erlebnisse sowie Funktionen mit „Wow-Effekt“ anbieten, etwa Beratungstechnologien mit Hilfestellung bei Finanzfragen und vieles mehr. Laut einer aktuellen Umfrage von McKinsey & Company aus dem Jahr 2020 geben 40 % der Finanzentscheider in den USA an, ein Konto bei einem Fintech-Unternehmen zu haben.2
Nichts hat die Nachfrage nach besseren digitalen Erlebnissen so stark beschleunigt wie die COVID-19-Pandemie. Im ersten Quartal 2020 berichtete J.D. Power, dass 30 % der befragten Verbraucher ihre Mobile-Banking-App häufiger nutzten und 35 % das Online-Banking häufiger in Anspruch nahmen als vor Beginn der Pandemie.3 Mastercard berichtete, dass im selben Zeitraum 79 % der Verbraucher weltweit und 91 % im asiatisch-pazifischen Raum angaben, nun kontaktlose Tap-and-go-Zahlungen zu nutzen. Die überwiegende Mehrheit erklärte zudem, auch nach dem Ende der Pandemie weiterhin kontaktlos bezahlen zu wollen.4
2. Sich wandelnde Sicherheitsbedrohungen
Da Kunden zunehmend über mehrere Kanäle, Geräte und Kontaktpunkte auf Konten zugreifen, sind digitale Zugangspunkte bevorzugte Ziele für Cyberkriminelle. Dem Application Protection Report 2021 von F5 Labs zufolge waren Finanz- und Versicherungsunternehmen von vielen der häufigsten Angriffstechniken betroffen (siehe Abbildung 1 unten), darunter Ransomware (Data Encrypted for Impact [T1486]) sowie vergleichsweise häufig Phishing und Credential Stuffing. In der Finanzbranche waren zudem die meisten Insiderangriffe und physischen Datenschutzverletzungen zu verzeichnen.5
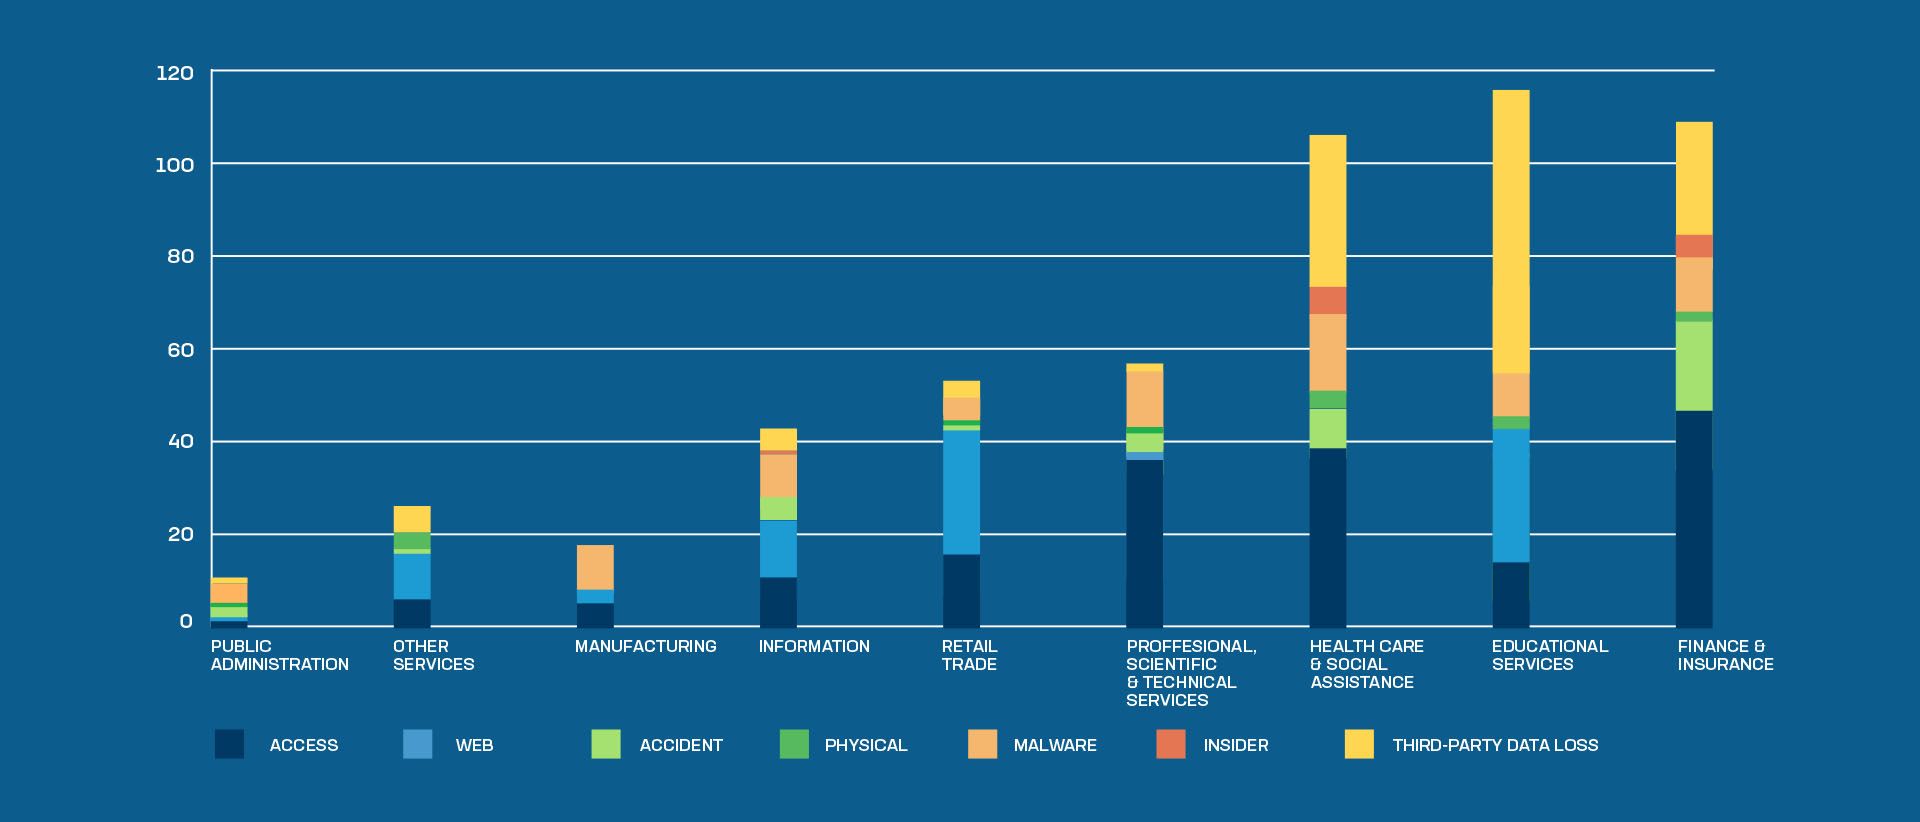
Abbildung 1: Datenschutzverletzungen nach Branche und Ursache
Es ist wichtig, sich vor Augen zu halten, dass Sicherheitsmaßnahmen wie CAPTCHA und SMS-basierte Multi-Faktor-Authentifizierung (MFA) das Kundenerlebnis beeinträchtigen. Unzufriedene Kunden können zu Umsatzeinbußen, sinkender Kundenzufriedenheit und höheren Supportkosten führen. Ironischerweise können Betrüger diese Maßnahmen leicht umgehen. Um Ihre Kontoinhaber zufriedenzustellen und gleichzeitig Betrug zu verhindern, benötigen Sie eine Sicherheitsstrategie, die effektiver und weniger aufdringlich ist.
3. Ermöglichen Sie schnelle Anwendungsinnovationen
Ineffizienzen im Zusammenhang mit komplexen Legacy-Netzwerkarchitekturen erhöhen die Betriebskosten erheblich. Viele Unternehmen verfügen über Netzwerkarchitekturen, die viel zu komplex und anfällig für menschliche Fehler sind. Ihre Verwaltung und Wartung erfordern einen erheblichen Zeit- und Ressourcenaufwand. Durch die Nutzung offener APIs für die Zusammenarbeit mit Fintechs, auch bekannt als „Open Banking“, konnten einige Banken neue und bessere digitale Erlebnisse für ihre Kunden schaffen. Das dadurch entstehende enorme Volumen an API-Aufrufen führt jedoch zu Latenz- und Sicherheitsproblemen und erhöht die Kosten.
4. Komplexe App-Portfolios und Entwicklungsprozesse
Viele Banken und Finanzdienstleister verfügen über App-Portfolios, die anfällig für menschliche Fehler und viel zu komplex sind. Ihre Verwaltung erfordert erhebliche betriebliche Investitionen, die die Gesamtbetriebskosten erhöhen. Dabei werden wertvolle Zeit und Ressourcen für die Pflege von Legacy-Apps aufgewendet, die zunehmend ineffizient und unsicher sind. Insbesondere App-Entwicklungsteams werden durch veraltete Architekturen, ineffiziente manuelle Prozesse sowie Prüfungen und Verfahren anderer Teams behindert, die sich nicht gut in den App-Entwicklungszyklus integrieren lassen. Diese Beeinträchtigungen bremsen häufig Innovationen und erschweren es erheblich, Kundenerlebnisse auf dem neuesten Stand der Technik bereitzustellen.
5. Regulatorische Herausforderungen
Regulatorische Vorschriften für Banken und Finanzdienstleister wirken sich direkt auf die Betriebskosten aus. Einige wenden bis zu 10 % ihrer Betriebskosten für Aufgaben im Zusammenhang mit der Einhaltung regulatorischer Vorschriften auf.6 Steigende Betriebskosten, die durch regulatorische Geldbußen und zunehmende regulatorische Anforderungen zusätzlich verschärft werden, beeinträchtigen die Leistungsfähigkeit und führen zu einem suboptimalen Kundenerlebnis. Fintechs werden regulatorisch anders behandelt, was von Branchenführern häufig als unfairer Wettbewerbsvorteil angeführt wird. Jamie Dimon, CEO von JPMC, forderte beispielsweise kürzlich staatliche Vorschriften, die für Banken, Fintechs und Nichtbanken gleiche Wettbewerbsbedingungen schaffen sollen.
Schlüsselaspekte einer erfolgreichen digitalen Transformation
Das Endziel ist zweigeteilt:
1. Erzielen Sie hochsichere, schnelle Innovationen, um mit den neuesten Funktionen und Möglichkeiten im Fintech-Bereich konkurrieren zu können
2. Sichere Anwendungsmodernisierung durch Automatisierung und Self-Service für die Bereitstellung von Anwendungen und APIs in verschiedenen Umgebungen erfolgreich umsetzen
Die richtige Mischung aus Innovationsfokus und digitaler Optimierung
Unternehmen müssen ihre Entwicklungsgeschwindigkeit erhöhen, indem sie Anwendungsperformance, Sicherheit und Compliance direkt in die Automatisierungspipeline integrieren. So lassen sich Ausfallzeiten für Entwickler minimieren und die Performance optimieren. Zudem müssen sie ihre digitale Transformation mit adaptiven Anwendungslösungen beschleunigen, die den Aufwand durch Automatisierung und flexible Managed Services reduzieren, ohne sie an eine bestimmte Umgebung zu binden.
“Um effektiver mit Fintechs konkurrieren zu können, müssen Finanzinstitute eine Lösung finden, die sie weder an eine bestimmte Umgebung bindet noch zu Kompromissen zwischen Leistung und Sicherheit zwingt.”
Vorteile einer kundenzentrierten digitalen Optimierung und einer höheren Entwicklungsgeschwindigkeit
Verbesserte Kundenerlebnisse
Letztlich hängt der Erfolg Ihres Unternehmens von zufriedenen, engagierten Kunden ab. Daher sollte Ihr oberstes Ziel – und zugleich ein wesentlicher Vorteil der digitalen Transformation – darin bestehen, außergewöhnlich reibungslose und innovative Kundenerlebnisse auf Mobilgeräten und im Internet zu schaffen.
Sie können:
- Minimieren Sie Hürden für Kunden, indem Sie eine automatisierte Authentifizierung nutzen, um ein nahtloses Kundenerlebnis zu gewährleisten, anstatt mehrere Sicherheitsprüfungen durchlaufen zu müssen.
- Vermeiden Sie kostspielige Fälle hoher Latenz, die zur Abwanderung von Kunden, zu Kaufabbrüchen und zu Umsatzeinbußen führen können.
Verbesserte Sicherheit und Leistung
Auch wenn Innovation höchste Priorität hat, sollte sie niemals auf Kosten der Sicherheit oder Leistung gehen. Mit den richtigen Lösungen müssen Sie sich nicht zwischen beidem entscheiden.
Sie werden in der Lage sein:
- Aktivieren Sie Integrationen in das CI/CD-Ökosystem und automatisieren Sie Sicherheits- und Leistungsrichtlinien in Ihrer Code-Pipeline, damit cloudübergreifend alles reibungslos und sicher läuft.
- Verwalten Sie APIs sicher über beliebige Rechenzentren oder Clouds hinweg – mit einer einfachen, schnellen und skalierbaren Multi-Cloud-Architektur.
- Nutzen Sie die Orchestrierung des Sicherheits-Stacks, um den Zeitaufwand, die Kosten, die Auswirkungen und die Ausfallzeiten bei Sicherheitsänderungen zu reduzieren8
“Die Notwendigkeit geschäftlicher Agilität zeigt sich bei der Mehrheit (76 %) der Finanzdienstleister, die die „Geschwindigkeit der Einführung neuer Produkte“ als Hauptgrund für die Umsetzung von Initiativen zur digitalen Transformation angaben.”
Beschleunigte Innovation und Modernisierung
Durch die Modernisierung Ihrer Tools und Infrastruktur können Sie nicht nur mit Fintechs konkurrieren, sondern sie sogar übertreffen.
Du kannst:
- Vermeiden Sie die manuelle Implementierung von Diensten für die Anwendungsbereitstellung und -sicherheit und beschleunigen Sie Ihre Build-Umgebung.
- Nutzen Sie Automatisierung, um Sicherheits- und Netzwerkinfrastrukturdienste bereitzustellen und zu konfigurieren.
- Verhindern Sie Schatten-IT und fördern Sie sichere Innovationen durch automatisiertes Management in containerisierten Umgebungen
- Beseitigen Sie die Herausforderungen der Multi-Cloud-Verwaltung, indem Sie eine Richtlinienverwaltungsstrategie implementieren, die zu Ihrem Unternehmen und Ihren Anwendungen passt.
Fazit
Die digitale Transformation kann Banken und Finanzdienstleistern dabei helfen, erfolgreich mit Fintech-Unternehmen zu konkurrieren. Sie ermöglicht es ihnen, Innovationen und die Modernisierung von Anwendungen zu beschleunigen, Leistung und Sicherheit effektiv in Einklang zu bringen und ihren Kunden die positiven digitalen Erlebnisse zu bieten, die sie erwarten.
[1] Gartner: 4 Schritte zum Erfolg mit Automatisierung im Finanzdienstleistungssektor, Finextra
[2] Wie sich die Einstellung von US-Kunden zu Fintech während der Pandemie verändert, McKinsey and Company
[3] Digital Banking erlebt während der Pandemie einen Boom. Wird dieser anhalten?, American Banker
[5] Ergänzung zum Application Protection Report 2021: Branchen und Angriffsvektoren, F5 Labs
[6] Wie intelligente Automatisierung zur Entwicklung der nächsten Generation von Finanzdienstleistungen beiträgt, techUK
[7] JPMorgan-Chase-CEO Jamie Dimon: Fintech ist eine „enorme Wettbewerbsbedrohung“ für Banken, CNBC
[8] Status der Anwendungsdienste 2020: Ausgabe für Finanzdienstleistungen, F5
Ähnliche Inhalte
BERICHT
Erfahren Sie, welche Schlüsselelemente für die erfolgreiche Umsetzung einer DevOps-Strategie entscheidend sind.
INFOGRAFIK
Die 3 wichtigsten FinTech-Trends, die 2021 die Finanzdienstleistungsbranche revolutionieren
E-Book
Sicherheit in DevOps-Geschwindigkeit
Lösungsübersicht